Jakarta (ANTARA) – Sposób, w jaki ludzie prowadzą codzienne transakcje w Indonezji, przechodzi ogromną przemianę.
Fizyczne banknoty i monety nie są już jedynym środkiem obrotu, gdy codzienne aktywności gospodarcze przenoszą się do sfery cyfrowej.
Płatności w sklepikach osiedlowych, tradycyjnych bazarach, węzłach transportu publicznego, platformach e-commerce i kanałach transgranicznych stopniowo przekształcają się w szybsze, bardziej zintegrowane systemy cyfrowe.
Wśród tego dynamicznego przejścia kluczowe pytanie dla gospodarki narodowej nie dotyczy już tego, czy transakcje cyfrowe staną się częścią codziennego życia, lecz jak skutecznie Indonezja zbuduje bezpieczny, inkluzywny ekosystem oparty na rupii, zdolny wspierać jej długoterminowe cele.
Rozwój Cyfrowej Rupii przez Bank Indonesia (BI) stanowi istotny kamień milowy w tym procesie.
Podczas wysłuchania Komisji Domu XI w dniu 28 września 2026 roku gubernator BI ogłosił, że bank centralny uzyskał halal fatwę (religijne orzeczenie) od Narodowej Rady Szariatu dla swego cyfrowego frameworku waluty i stabilnych monet.
Równocześnie rozpoczęły się eksperymentalne testy transgranicznych transakcji Cyfrową Rupiją.
Chociaż uzyskanie religijnego orzeczenia ma duże znaczenie dla zaufania publicznego, władze finansowe podkreślają, że fatwa jest tylko częścią większego ekosystemu.
Prawdziwa gotowość wymaga jasnych przepisów, silnej technologii, ochrony danych, powszechnej edukacji, interoperacyjności systemów i ochrony konsumentów zgodnych z potrzebami społeczeństwa.
Dlatego przejście w stronę Cyfrowej Rupii nie jest jedynie technicznym krokiem mającym zastąpić gotówkę cyfrowymi bitami. Chodzi o budowę infrastruktury zaufania, która utrzyma narodową walutę jako główny kotwicowy punkt monetarny pośród ewolucji fintech.
Podstawa cyfrowa
Indonezja podchodzi do tego przejścia z pozycji siły.
Społeczeństwo szybko przyjęło cyfrowe kanały płatności.
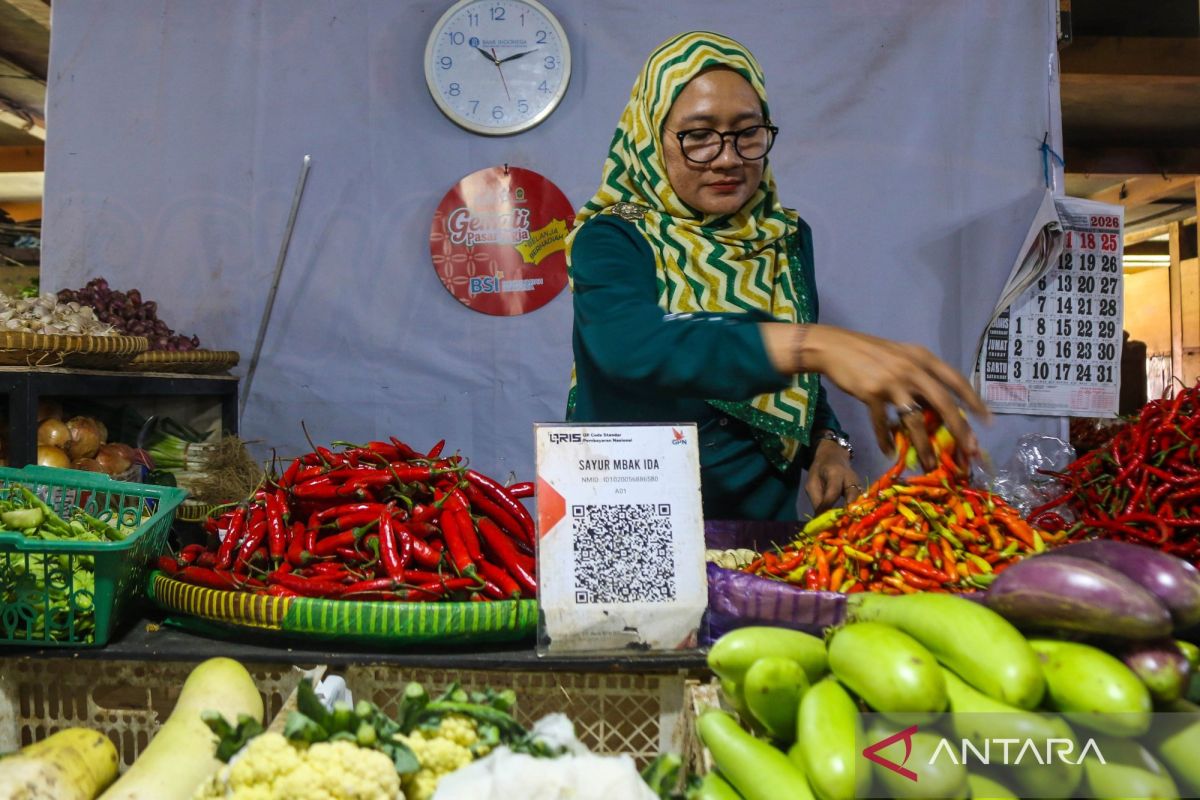
Dane banku centralnego pokazują, że na czerwiec 2026 roku użytkowników Quick Response Code Indonesian Standard (QRIS) było 65,77 mln na całym kraju, wśród 44,86 mln sprzedawców, z czego 96,68 procent stanowią mikro, małe i średnie przedsiębiorstwa (MŚP).
W pierwszej połowie 2026 roku QRIS odnotował 12,55 miliarda transakcji o wartości Rp1,12 kwadrylionu (około 62,92 miliarda USD), wzrost o 93,92 procent rok do roku (r/r).
Ten wzrost potwierdza, że cyfryzacja płatności rozprzestrzeniła się znacznie poza duże miasta aż do małych kiosków (warung), stoisk z jedzeniem i kreatywnych mikroprzedsiębiorstw.
Ten impet utrzymywał się w trzecim kwartale. W samym sierpniu 2026 roku łączna wartość transakcji płatności cyfrowych wyniosła 6,11 miliarda transakcji, wzrost o 40,36 procent rok do roku, a QRIS rozszerzył się o 67,22 procent.
W tym samym okresie system płatności detalicznych BI-FAST przetworzył 549 milionów transakcji o wartości Rp1 346 bilionów (około 75,62 miliarda USD).
Te liczby potwierdzają, że Indonezja nie rozpoczyna swojej drogi CBDC od zera.
System płatności został już zmodernizowany dzięki QRIS, BI-FAST i bankowości mobilnej.
Główne wyzwanie teraz polega na połączeniu tych odrębnych kanałów w jeden zintegrowany system.
Aby to osiągnąć, status regulacyjny Cyfrowej Rupii musi być jasny.
Jako CBDC, Cyfrowa Rupia stanowi bezpośrednie suwerenne zobowiązanie Banku Indonesia.
Jest zaprojektowana jako uzupełnienie gotówki fizycznej, a nie jej zastąpienie.
To odróżnia ją od niestabilnych aktywów kryptowalutowych i prywatnych stablecoinów, które niosą całkowicie odmienne profile ryzyka, emitentów i ustaw regulacyjnych.
Konsumenci muszą zrozumieć, że cyfrowe tokeny niebędące suwerennymi pieniędzmi nie niosą statusu wolnego od ryzyka, jaki ma pieniądz bankowy.
To strategiczne skupienie jest zgodne z globalnymi trendami.
Badanie przeprowadzone przez Bank Rozrachunków Międzynarodowych (BIS) wśród 93 banków centralnych wykazało, że 91 procent z nich badało CBDC detaliczne lub hurtowe w 2024 roku.
Ponad jedną trzecią przyspiesza prace nad przeciwdziałaniem rosnącej liczbie prywatnych stablecoinów.
Jednak globalne doświadczenia pokazują, że zaawansowana technologia sama w sobie nie gwarantuje powszechnego przyjęcia.
Wydanie cyfrowej waluty to dopiero początek; napędzanie codziennego użycia wymaga realnych, praktycznych korzyści.
Sukces QRIS udowodnił, że powszechne przyjęcie rośnie, gdy technologia oferuje szybkość, prostotę, niskie opłaty i szeroką akceptację wśród sprzedawców.
Ta sama ujęta w użytkownika perspektywa musi kierować Cyfrową Rupią.
Budowanie zaufania
Zaufanie publiczne pozostaje fundamentem sukcesu.
Użytkownicy potrzebują pewności, że wartość ekonomiczna jest zachowana, transakcje rozliczają się bezpiecznie, prywatność jest chroniona, a istnieją jasne mechanizmy rozstrzygania sporów.
W Indonezji zgodność z Szarią ma kluczowe znaczenie dla budowania tego zaufania.
Fatwy wydane przez Narodową Radę Szariatu Zgromadzenia Ulama Indonezyjskiego (DSN-MUI) dają milionom obywateli pewność, że narzędzia cyfrowe są zgodne z islamskimi zasadami.
Poza religijną zgodnością, zaufanie wymaga cyberbezpieczeństwa, surowych przepisów dotyczących prywatności danych, bezproblemowej interoperacyjności między bankami komercyjnymi i jasnego zarządzania.
Te zabezpieczenia stają się jeszcze bardziej kluczowe wraz z rozszerzaniem transakcji na arenie międzynarodowej.
Testy transgraniczne Cyfrowej Rupii tworzą możliwości wzmocnienia handlu, turystyki i przekazów pieniężnych pracowników.
Jednocześnie banki centralne muszą chronić suwerenność monetarną.
BIS zauważa, że 98 procent globalnych stablecoinów jest powiązanych z dolarem amerykańskim, co mogłoby osłabić funkcje lokalnych walut w krajach rozwijających się, jeśli pozostaną niekontrolowane.
Celem Indonezji jest objęcie technologii bez erozji statusu rupii jako prawnego środka płatniczego.
Cyfrowa Rupia to strategiczny wysiłek, aby utrzymać narodową walutę istotną w miarę cyfryzacji handlu.
Rzeczywista gospodarka bezpośrednio zyska na tym.
Zintegrowane sieci płatnicze redukują tarcie, obniżają koszty, poszerzają dostęp do rynków i upraszczają rachunkowość.
Dla MŚP zweryfikowana cyfrowa ścieżka transakcji tworzy udokumentowane historie finansowe, ułatwiając dostęp do formalnego kredytu bankowego.
Sukces ekosystemu Cyfrowej Rupii nie może być mierzony wyłącznie liczbą pobrań portfeli ani liczbą transakcji.
Kluczowe testy obejmują to, czy koszty transakcji spadają, czy dostęp do rynków rozszerza się dla małych producentów, czy transakcje transgraniczne stają się łatwiejsze, a dane konsumentów pozostają bezpieczne.
Te wysiłki wspierają narodowe cele na rok 2027, które zakładają wzrost gospodarczy na poziomie 6 procent, redukcję ubóstwa do 6–6,5 procent, obniżenie bezrobocia do 4,30–4,87 procent i stworzenie do 3,49 miliona miejsc pracy.
Cyfryzacja płatności nie może funkcjonować jako izolowany projekt technologiczny. Musi być bezpośrednio powiązana z narodowymi politykami w zakresie produktywności, inkluzji finansowej, wzmocnienia MŚP i regionalnej łączności handlowej.
Gotowość ekosystemu cyfrowych transakcji Indonezji opiera się na macierzy technologii, jasnego prawa, solidnej infrastruktury, powszechnej edukacji, bezpieczeństwie konsumenta i zgodności ze Szarią. Mając te fundamenty, Indonezja jest w dobrej pozycji, aby rupia pozostała zaufanym, wydajnym środkiem wymiany w erze cyfrowej.
*) Dr. M. Lucky Akbar, urzędnik Ministerstwa Finansów i praktyk- wykładowca polityki publicznej.
Poza gotówką: Jak cyfrowa rupia kształtuje gospodarkę Indonezji
2026-10-06

Michał Nowak